Comment bien choisir son assurance : guide complet
L’essentiel à retenir : Choisir la bonne assurance nécessite d’analyser précisément vos besoins, votre budget et les garanties proposées. Un mauvais choix peut vous laisser sous-couvert lors d’un sinistre ou vous faire payer pour des protections inutiles. Ce guide vous accompagne étape par étape pour sélectionner les contrats adaptés à votre situation, qu’il s’agisse de votre habitation, de votre véhicule ou de votre activité professionnelle.
Avez-vous déjà signé un contrat d’assurance sans vraiment comprendre ce que vous achetez ? Choisir une assurance est une décision financière importante qui mérite une attention particulière. En France, certaines assurances sont obligatoires — responsabilité civile auto, assurance habitation pour les locataires — tandis que d’autres sont fortement recommandées selon votre situation. Un courtier indépendant peut vous aider à comparer objectivement les offres du marché, mais il est essentiel de comprendre vous-même les critères de sélection pour faire les bons choix.
- Évaluer précisément vos besoins
- Comprendre les types de garanties
- Comparer les offres efficacement
- Finaliser et optimiser votre choix
Évaluer précisément vos besoins
Avant de comparer les offres, il faut poser les bases : quels risques cherchez-vous à couvrir ? Cette étape d’analyse personnelle est souvent négligée, pourtant elle conditionne toute la démarche de sélection.
Identifier les risques selon votre profil
Votre situation personnelle et professionnelle détermine largement vos besoins en assurance. Un propriétaire occupant n’a pas les mêmes besoins qu’un locataire, et un artisan indépendant doit couvrir des risques bien différents d’un salarié. Dressez un inventaire de vos biens, estimez leur valeur et listez les responsabilités potentielles que vous pourriez engager dans votre vie quotidienne et professionnelle.
Prenez également en compte votre situation familiale. La présence d’enfants, d’une personne à charge ou d’animaux domestiques influence le niveau de couverture nécessaire. Les accidents de la vie quotidienne représentent une source majeure de sinistres en France, et une garantie protection juridique peut s’avérer précieuse pour faire valoir vos droits.
Distinguer obligations légales et couvertures recommandées
En France, la loi impose certaines assurances. L’assurance responsabilité civile automobile est obligatoire pour tout véhicule motorisé. Les locataires doivent assurer leur logement contre les risques locatifs. Les propriétaires d’une copropriété doivent souscrire une assurance responsabilité civile. Pour les professionnels, la responsabilité civile professionnelle est souvent imposée par la réglementation de leur secteur.
Au-delà des obligations, certaines couvertures sont fortement recommandées selon les statistiques de sinistralité. La garantie dommages tous accidents pour un véhicule neuf, la couverture multirisque habitation étendue pour les propriétaires, ou encore la garantie perte d’emploi lors d’un crédit immobilier constituent des protections dont l’absence peut avoir des conséquences financières dramatiques.
Définir votre budget et votre tolérance au risque
Le budget assurance représente en moyenne 5 à 8 % du revenu disponible d’un foyer français. Mais ce chiffre doit être mis en perspective avec votre capacité à absorber un sinistre non couvert. Si vous disposez d’une épargne de précaution solide, vous pouvez vous permettre de choisir des franchises plus élevées et ainsi réduire vos primes.
À l’inverse, si un sinistre important pourrait mettre en péril votre équilibre financier, il vaut mieux investir dans des garanties solides quitte à payer des cotisations plus élevées. Cette analyse risque/coût est fondamentale et souvent sous-estimée lors du choix d’une assurance.
Comprendre les types de garanties
Le vocabulaire assurantiel peut sembler complexe. Pourtant, maîtriser les concepts de base vous permettra de comparer les offres avec discernement et d’éviter les mauvaises surprises lors d’un sinistre.
Les garanties de base et leurs exclusions
Toute assurance repose sur un socle de garanties fondamentales. En habitation, il s’agit généralement des dommages incendie, dégât des eaux, vol et responsabilité civile. En auto, la garantie minimale obligatoire couvre la responsabilité civile envers les tiers. Lisez attentivement les clauses d’exclusion, car ce sont elles qui définissent réellement l’étendue de votre protection — et non les garanties listées en tête de contrat.
Les exclusions courantes portent sur les sinistres résultant d’une négligence grave, les événements survenus en dehors du territoire couvert, ou encore les biens non déclarés ou sous-évalués. Certains contrats excluent aussi les dommages électriques ou les inondations selon le niveau de garantie souscrit.
Les extensions de garantie : quand les souscrire ?
Les extensions de garantie permettent d’adapter votre contrat à des risques spécifiques. La garantie bris de glace, la couverture des équipements nomades (téléphone, ordinateur), ou la protection juridique étendue constituent des options à évaluer selon votre utilisation réelle. Ne payez pas pour des extensions dont vous n’aurez jamais besoin.
En revanche, certaines extensions méritent attention même si leur coût semble élevé. La garantie assistance 0 km en auto, la couverture des dommages causés par vos enfants à des tiers, ou la garantie valeur à neuf pour vos appareils électroménagers peuvent représenter des économies substantielles en cas de sinistre.
La notion de valeur assurée et de vétusté
Un aspect souvent mal compris est la différence entre la valeur de remplacement à neuf et la valeur vénale ou vétuste. De nombreux contrats remboursent vos biens en tenant compte de leur usure, ce qui peut représenter une indemnisation nettement inférieure au coût de remplacement réel. Vérifiez si votre contrat propose une garantie valeur à neuf, particulièrement importante pour les biens de valeur.
Pour les biens immobiliers, assurez-vous que la valeur déclarée corresponde bien au coût de reconstruction et non à la valeur de marché. Ces deux notions peuvent être très différentes, notamment dans des zones où les prix immobiliers sont élevés comme Paris.
Comparer les offres efficacement
Une fois vos besoins clairement définis, vient l’étape de la comparaison. Le marché français de l’assurance offre une multitude d’acteurs et de produits — savoir naviguer dans cette offre est une compétence à part entière.
Les différents canaux de distribution
En France, vous pouvez souscrire une assurance via plusieurs canaux : directement auprès d’une compagnie d’assurance, auprès d’un agent général (représentant exclusif d’une compagnie), ou via un courtier indépendant qui travaille avec plusieurs assureurs. Les comparateurs en ligne constituent également une option, mais ils ne référencent pas tous les acteurs du marché.
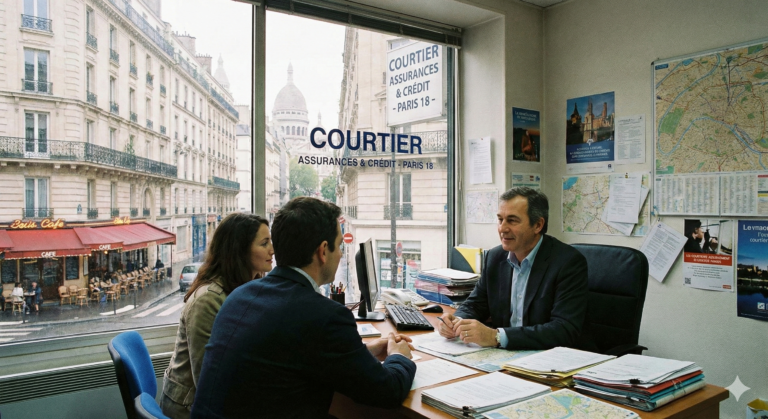
Le recours à un courtier en assurance à Paris présente l’avantage d’un conseil personnalisé et d’un accès à un large panel d’assureurs. Le courtier est rémunéré par des commissions sur les contrats qu’il place, ce qui lui crée un devoir de conseil objectif envers ses clients.
Les critères de comparaison essentiels
Pour comparer valablement des offres d’assurance, il faut s’assurer que vous comparez des garanties équivalentes. Établissez un tableau comparatif en listant les garanties, les plafonds d’indemnisation, les franchises, les exclusions et les conditions de résiliation de chaque contrat. Ne vous focalisez pas uniquement sur le prix de la prime.
| Critère | Importance | Ce qu’il faut vérifier |
|---|---|---|
| Montant des garanties | Élevée | Plafonds par sinistre et par année |
| Franchise | Élevée | Absolue, relative ou proportionnelle |
| Exclusions | Très élevée | Liste exhaustive des cas non couverts |
| Délais de carence | Moyenne | Particulièrement en santé et prévoyance |
| Conditions de résiliation | Moyenne | Préavis, motifs acceptés, pénalités |
| Qualité du service sinistre | Élevée | Délais de traitement, avis clients |
Utiliser les comparateurs et les avis clients
Les comparateurs en ligne comme LeLynx, LesFurets ou AssurLand permettent d’obtenir rapidement des devis. Cependant, leurs résultats doivent être pris avec recul : ils ne référencent pas tous les assureurs, et la personnalisation reste limitée. Utilisez-les comme point de départ, non comme outil de décision finale.
Les avis clients sur des plateformes indépendantes (Trustpilot, Google Reviews) renseignent utilement sur la qualité du service après-vente, notamment lors des déclarations de sinistres. Un assureur moins cher qui indemnise mal ou lentement peut coûter bien plus cher qu’un assureur à prime plus élevée mais réactif et équitable.
Finaliser et optimiser votre choix
Vous avez comparé les offres et identifié celle qui correspond le mieux à vos besoins. Avant de signer, quelques vérifications s’imposent pour sécuriser votre décision et optimiser votre couverture.
Lire le contrat avant de signer
Prenez le temps de lire l’intégralité des conditions générales et particulières de votre contrat. Les conditions particulières sont les clauses spécifiques à votre situation (valeur assurée, franchise choisie, options souscrites) et prévalent sur les conditions générales. Vérifiez que les informations correspondent bien à ce qui vous a été présenté lors du devis.
Portez une attention particulière aux clauses de déchéance de garantie — les situations dans lesquelles l’assureur peut refuser d’indemniser même pour un sinistre couvert (non-déclaration d’un changement de situation, non-paiement de prime, fausse déclaration). Ces clauses peuvent invalider votre protection entière.
Optimiser par les remises et les regroupements
De nombreux assureurs proposent des remises multicontrats si vous regroupez plusieurs assurances (auto + habitation + santé) chez le même assureur. Ces remises peuvent atteindre 10 à 15 % sur chaque contrat. Cependant, ne sacrifiez pas la qualité des garanties pour obtenir une remise — un contrat moins cher mais moins bien couvert peut vous coûter cher en cas de sinistre.
Les assurances pour particuliers proposent souvent des avantages fidélité : augmentation des plafonds de garantie, réduction de franchise après plusieurs années sans sinistre. Renseignez-vous sur ces bonus lors de la négociation.
Réviser régulièrement vos contrats
Votre situation évolue : achat d’un bien immobilier, naissance d’un enfant, changement de véhicule, démarrage d’une activité professionnelle. Revisitez vos contrats d’assurance au moins une fois par an, idéalement lors de votre bilan financier annuel. Un contrat inadapté à votre situation actuelle ne vous protège pas correctement.
La loi Hamon (2014) facilite la résiliation des contrats auto et habitation après la première année d’engagement, et la loi Châtel impose aux assureurs de vous informer du renouvellement tacite. Ces dispositions légales vous permettent de renégocier ou changer d’assureur sans pénalité. Pour en savoir plus sur vos droits, consultez service-public.fr.
Questions fréquentes
Quelle est la différence entre une assurance groupe et une assurance individuelle ?
Une assurance groupe est négociée collectivement (par un employeur, une association, une banque) pour un ensemble d’adhérents et offre souvent des tarifs plus compétitifs. Une assurance individuelle est souscrite à titre personnel et peut être plus facilement personnalisée. Dans certains cas, notamment pour la complémentaire santé, il peut être avantageux de conserver la couverture groupe de votre employeur plutôt que d’en souscrire une en individuel.
Peut-on être assuré auprès de plusieurs assureurs pour le même risque ?
Oui, il est légalement possible d’avoir plusieurs assurances couvrant le même risque, mais en cas de sinistre, vous ne pouvez pas percevoir une indemnisation supérieure au montant du préjudice réel. Les assureurs se répartissent alors l’indemnisation entre eux selon la règle du partage. Il est donc inutile de payer deux fois pour le même risque.
Comment vérifier la solidité financière d’un assureur ?
Vous pouvez consulter les ratings des agences de notation (Moody’s, Standard & Poor’s, AM Best) qui évaluent la solidité financière des assureurs. L’Autorité de Contrôle Prudentiel et de Résolution (ACPR), rattachée à la Banque de France, publie également des informations sur la solvabilité des assureurs agréés en France. Méfiez-vous des assureurs proposant des primes très inférieures au marché sans explication valable.